广大特材深度研究 高品质特种钢铁材料的科创板特种兵
一、公司概况:深耕特种钢铁材料的高新技术企业
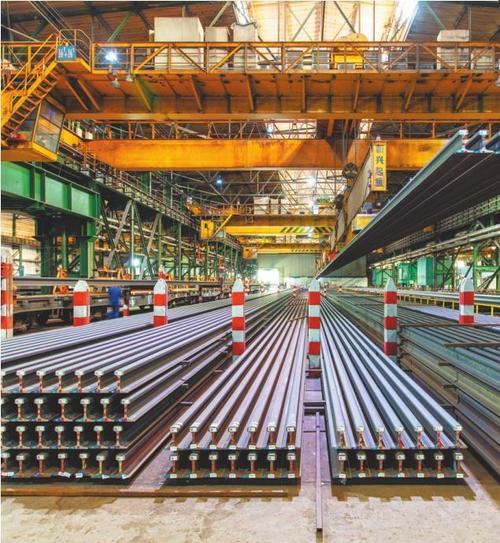
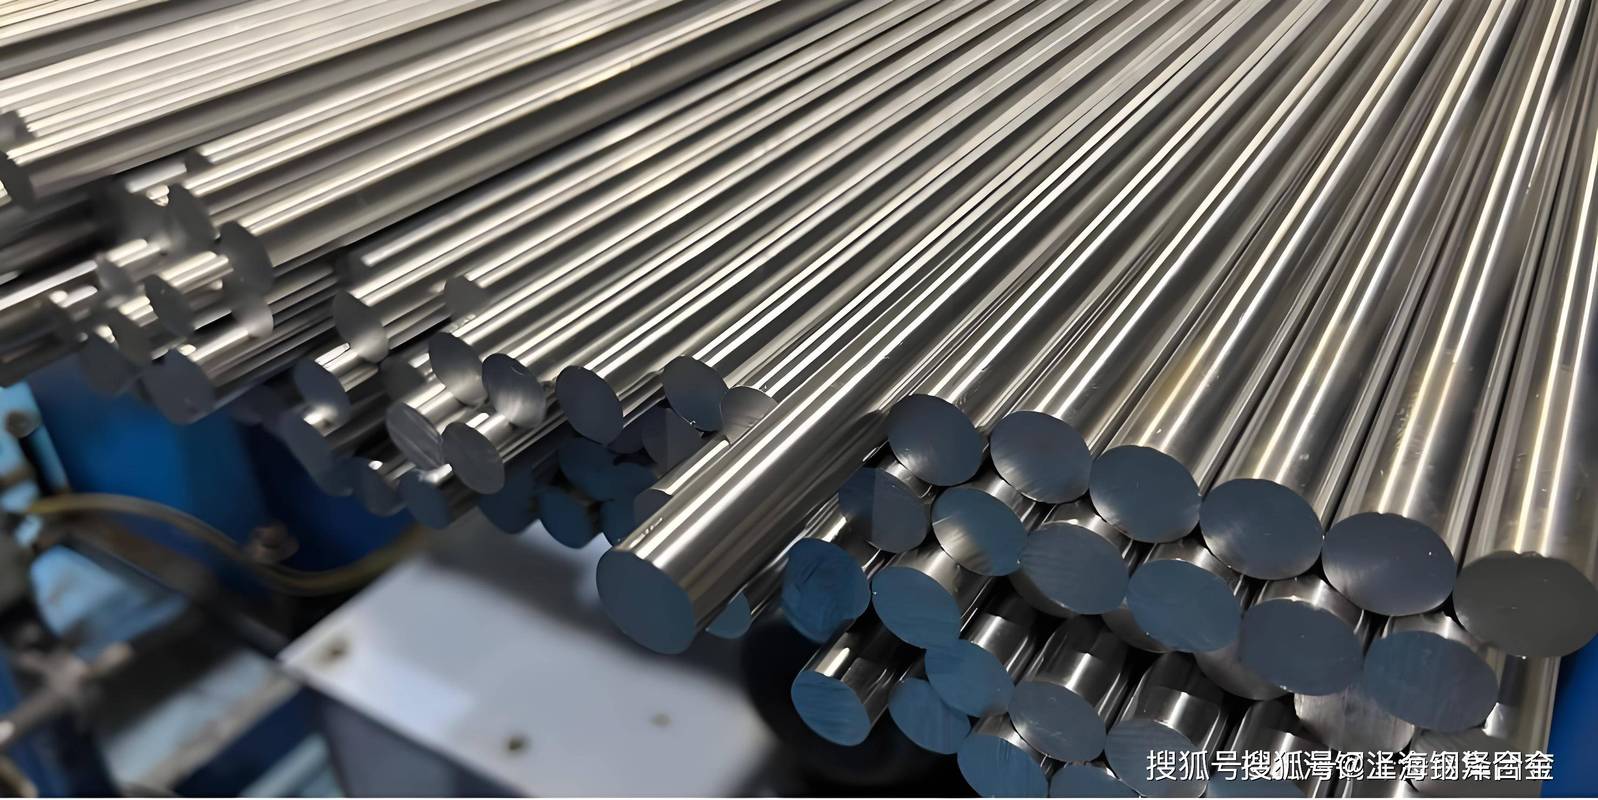
广大特材(股票代码:688186)成立于2006年,总部位于江苏张家港,是国内领先的高品质特种钢铁材料研发与制造企业。公司于2020年2月登陆科创板,被誉为“科创板特供”的特种钢材料标的。经过十余年发展,公司已形成从材料熔炼、锻造、轧制到精密加工的全产业链能力,产品覆盖齿轮钢、模具钢、高温合金、特殊不锈钢及特种不锈钢等多个高端领域。
二、行业分析:特种钢铁材料的国产替代空间
特种钢铁材料是高端装备制造的基础,广泛应用于风电、航空航天、轨道交通、汽车、能源装备等领域。长期以来,高端特种钢依赖进口,尤其是高温合金、高端模具钢等品种国产化率较低。随着国家“双碳”战略推进和制造业升级,风电大型化、航空航天国产化等趋势为特种钢铁材料带来结构性增长机遇。据测算,国内高端特钢市场规模超千亿元,进口替代空间广阔。广大特材聚焦的高品质特种钢领域,正是政策鼓励与产业升级的交汇点。
三、核心业务与产品竞争力
公司主营业务涵盖特种钢材料及制品,具体包括:
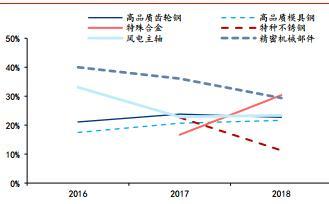
- 齿轮钢与模具钢:公司是国内少数能批量供应高端齿轮钢的企业之一,产品用于风电齿轮箱、汽车变速箱等关键部件;模具钢方面,公司已切入大型压铸模具领域,受益于新能源汽车一体化压铸趋势。
- 高温合金与特种不锈钢:公司突破高温合金熔炼与纯净度控制技术,产品应用于航空航天发动机、燃气轮机等高温场景,是国产替代的核心品种。
- 风电用特种钢:公司风电主轴、偏航变桨齿轮等产品已进入主流风电整机厂商供应链,受益于风电装机高景气。
- 精密制品与零部件:公司向下游延伸,提供精密锻件、零部件加工服务,提升产品附加值。
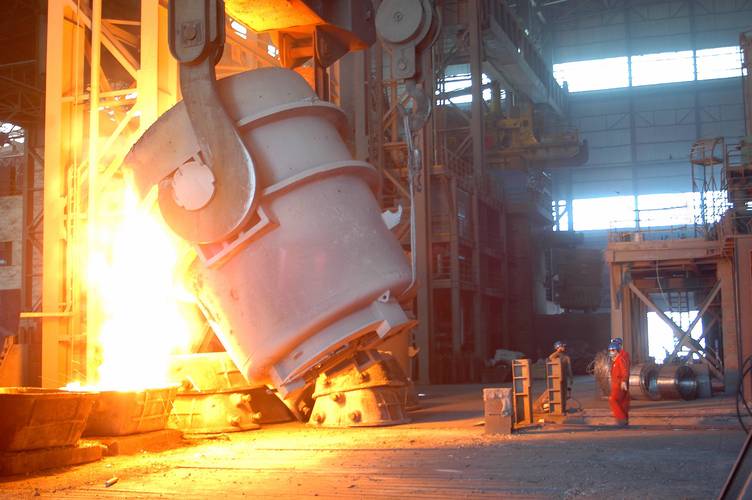
公司核心竞争力在于全流程制造能力与材料研发优势:拥有真空熔炼、电渣重熔、锻轧一体化生产线,并建立了省级工程技术研究中心,在纯净度控制、组织均匀性调控等关键技术上形成壁垒。
四、财务表现与经营亮点
近年来公司营收保持较快增长态势。受益于风电抢装及高端产品放量,2021年营收突破20亿元。公司持续加大研发投入,研发费用率维持在5%左右,高于行业平均水平。毛利率方面,高温合金等高毛利产品占比提升有望拉动整体盈利能力。需关注的是,原材料价格波动(废钢、合金元素)对成本端的影响,以及新产能爬坡进度。公司IPO及可转债募投项目逐步落地,产能扩张为未来增长提供支撑。
五、成长驱动力与风险提示
成长驱动力:
- 风电大型化带动高端齿轮钢、主轴锻件需求提升;
- 航空航天国产化加速,高温合金进口替代空间巨大;
- 新能源汽车一体化压铸趋势拉动大型模具钢需求;
- 公司产能释放与产品结构优化共振。
风险提示:
- 原材料价格大幅波动风险;
- 下游风电装机不及预期;
- 新产能投放进度低于预期;
- 高端市场客户认证周期较长,市场拓展存在不确定性;
- 行业竞争加剧导致毛利率下滑。
六、投资展望
广大特材作为科创板特种钢铁材料细分龙头,充分受益于高端材料国产替代与下游高景气赛道。公司全产业链布局与研发积累构筑一定护城河,短期内风电业务提供业绩基石,中长期看高温合金、航空航天等高端产品放量将打开成长天花板。投资者需重点跟踪公司产能利用率、高端产品认证进展及毛利率变化,把握特种钢材料国产化浪潮下的投资机遇。
七、结论
在制造业升级与材料自主可控的大背景下,广大特材凭借高品质特种钢铁材料的技术积淀与产业链一体化优势,具备穿越周期的成长潜力。尽管短期面临原材料与认证周期等挑战,但其在风电、航空航天等高端领域的持续突破,有望推动公司从“科创板特供”走向“国产替代主力军”,值得长期关注。
如若转载,请注明出处:http://www.wuxijdy.com/product/47.html
更新时间:2026-10-30 16:41:32